人類最大の発明 複利の力を分かりやすく 単利との違い
こんにちは。
投資家ママの
「まいちゃん」こと
斉藤麻衣子(さいとうまいこ)です。
今回はちょっと専門的なお金の話をします。
…と言っても難しい話ではないので、
お金のことに苦手意識がある人でも
「足し算」
と
「掛け算」
ができれば、理解できます!
この記事を読んでも分からなかったよー
という方には補足授業をしますので、
遠慮なく個別メッセージを下さいね。(笑)
・
さて。
あなたは
「複利」
という言葉を聞いたことがありますか?
この先、
あなたが資産構築していくにあたり
絶対に知っておかなければならない
お金の知識が
「複利」
です。
複利を活かせるかどうかで
目標額に達するまでの時間が
大幅に短縮できます。
「投資に興味がある」
「将来に向けて
何かした方が良い気がする…」
と思っている人は
必ず理解しておいて下さいね。
◆ 突然ですが、問題です!
次の問題の答えを
10秒
で考えてみて下さい。
Q:
1分ごとに分裂して倍になる微生物を箱に1つ入れました。
30分でその箱の半分に微生物が繁殖しました。
では、微生物が箱いっぱいになるのに何分かかるでしょうか?
・
・
・
直感で答えてみて下さいね。
・
・
・
答えは
「60分」
ではなく、
「31分」
です。
1分で倍になるのですから、
30分(箱半分)の1分後、
つまり
「31分後」に
箱いっぱいになります。
答えを聞くと
「ああ、そうか!」
と思いますよね。
◆ 単利と複利の違い
運用において
とても重要な意味を持つ
「複利」。
これに対して
「単利」
というものがあります。
「単利」と「複利」はどちらも
利息のつきかたの種類
です。
二つの違いを理解して
資産構築していくと、
結果には大きな差が出てきます。
◆ 単利とは
当初預け入れた元本に対してのみ利息がつく
計算方法です。
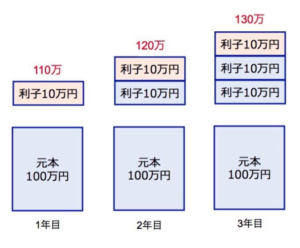
例えば100万円を年利10%で単利運用した場合、
毎年10万円の利息がついていくことになります。
1年目に100万円を預けたとして
年利10%で単利運用すると、
1年後には110万円になります。
2年目は、
最初に入金した100万円に対して
10%の利息がつくので、
増えるのは10万円。
2年後には
預けたお金は120万円になります。
3年目も同様に
元本100万円に対して年利10%なので、
利息は10万円。
預けたお金は130万円になります。
このように
当初の元本に対してのみ
利息計算が行われるのが
「単利」
です。
◆ 複利とは
運用期間中に発生する利息が元本に繰り入れられ、
それを新しい元本として利息を計算する方法です。
「発生した利息が元本に加えられて再投資される」
という点が単利と異なり、
利息が利息を生んでいきます。
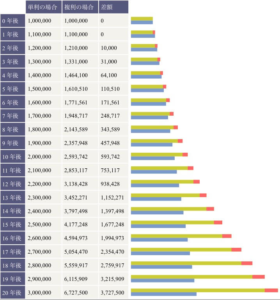
100万円を年利10%で複利運用した場合、
1年目は利息が10万円つきます。
ここまでは単利運用と同じですが、
違うのは2年目から。
2年目は、
1年目の利息10万円と
当初元本の100万円を足した
110万円が元本となり、
利回り計算が行われます。
2年目は110万円に対する10%、
つまり11万円の利息がつきます。
1年目の利息10万円が再投資され、
2年目には元本が121万円にまで増加します。
3年目は、
121万に対しての10%なので
利息は12万円つきます。
よって、
3年目には元本は133万円にまで増加します。

複利の場合はこのように
利息が再投資されて元本が増えていくので、
単利に比べて高い運用効果が得られるのです。
その差は、
時間が経てば経つほど
大きく開いていきます。
◆ 「複利の力」は人類史上最大の発明
冒頭の微生物の問題に戻ります。
微生物の増え方は、
複利の増え方に似ていましたね。
複利は、
時間が経つにつれて
威力を増していきます。
お金の観点から見ると
資産が資産を生む状態になり、
「お金を働かせる」
ということになるわけです。
私は
中長期平均年利 約8~10%
(リーマンショック含む)
複利運用で
将来に向けて資産構築中です。
時間はかかりますが
目先の利益にとらわれず、
長期で運用することによって
着実に資産を築いていけます。
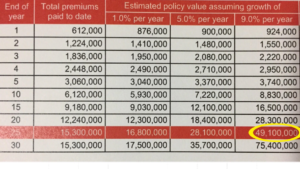
これが海外金融の力、
複利の力です。
相対性理論で有名なアインシュタインも
「人類史上最大の発明は『複利の力』である」
と言っています。
資産運用をする際には、
複利を味方につけましょう。
ただし…
敵にまわすと非常に恐ろしいのが複利の力。
資産が増えていくのと同様に
借金も同じスピードで増えていくから…。
複利を味方につけている人と
そうでない人との
20年後・30年後の差は歴然です。
知識を正しく身に付け、
複利の力を上手に利用して
賢く資産構築していきましょうね!
まいちゃんでした。
※アインシュタインが言ったか否かは諸説あります。
・ ・ ・ ・ ・ ・ ・
オンラインマネー相談受付中
・ ・ ・ ・ ・ ・ ・
将来、いくらのお金が必要?
お金の貯め方・使い方、今のままで大丈夫?
そんな不安を抱えているあなたへ
・
・
「将来に向けて、資金が足りない。
このままではいけない。
お金の勉強をしたい。」
・
「投資に興味がある。
お金を貯めておくだけは
もったいないと思っている。」
・
「お金のことをよく知らない自分が
子どもにどうやって
教えてあげれば良いのだろう…。」
・
・
日本の学校では
お金のことを教えてくれません。
将来に向けてどのように
お金の準備をして行けば良いのか?
お金の教育を受けないまま
大人になった私たちが、
分からないのは当然なのです。
香港の平均年収は260万なのに
60歳以上の6人に1人が
1億の資産を築いています。
日本は平均年収400万なのに
1億以上の資産を築いている人は
50人に1人。
この差はお金に働いてもらっているかどうか。
情報の差、教育の差です。
金融先進国の
海外の情報を聞いて取り入れてみると、
日本の枠にとらわれているのは
本当にもったいないということが
分かるでしょう。
目先の利益にとらわれず、
中長期的にコツコツと
資産構築している人と
そうでない人の未来は雲泥の差です。
・
「将来のお金の準備をしたいけど
何から始めたら良いのか分かりません。」
・
「まいちゃんさんがやっている
とても気になります。」
・
「〇〇〇という投資について、
まいちゃんさんから見てどうでしょうか。
率直なご意見を教えて下さい。」
・
「こちらの記事で、
オリンピックあたりがXデー?
という文章を読んで、
うわー行動しなきゃ。と思いお便りしました。」
・
「お金を管理できるようになりたいです。
まいちゃんさんがブログで伝えていらっしゃる
メッセージがとても好きで、
まいちゃんさんに資産運用のご相談を
させて頂きたいです。」
↑ ↑ ↑
このブログの読者の皆様から
このようなメッセージを頂いています。
あなたも、
✔お金に関して気になること
✔記事へのご感想、応援メッセージ、ご質問
などがありましたら
お気軽にメッセージくださいね。
↓こちらから
◆お問合せ後の流れについて
→こちら
◆迷っているあなたへ。
海外投資は不安ですか?
自分を信じ、
理想の未来を信じて
行動できる人だけ、
お問合せ下さい。
→こちら
◆資産構築している人は
「今」と「未来」の
両方を大切にしています
→こちら
◆「これからが楽しみです!」
資産構築をスタートした方々の声
→こちら
最後までお読みいただき
ありがとうございました。
あわせて読みたいオススメ記事
【「投資」は馴染みのないものではありません】
【知っている人と知らない人の未来は雲泥の差】
⇒知らないと損するお金の話③~国のメリットは国民のデメリット~
⇒知らないと損するお金の話④~ピンチをチャンスに!私たちにできること~
【資産構築 大切なのは 早く気付き、早く始めること!】