ママ必読!子どもの教育費と奨学金~後編~
こんにちは。
投資家ママの
「まいちゃん」こと
斉藤麻衣子(さいとうまいこ)です。
前後編でお届けしている、
「ママ必読!子どもの教育費と奨学金」シリーズ
後編です。
前編では、
- 日本は先進国の中でも
教育にもっともお金をかけていないため、
家計における教育費の負担が重い国である
- 教育費の必要額は子ども一人当たり
1,000万円~2,500万円
- ただし、教育費もインフレに対応した準備が必要
- 準備は「今すぐ」始めましょう
といったことをお伝えしました。
前編はこちら
↓
今回は、
奨学金
の現状と課題についてお話します。
家計に大きな負担のかかる教育費。
必要な時期までに
必要な額を
親が準備できず、
それでも子どもが進学を選ぶ場合の
選択肢は2つ。
- 奨学金
- 教育ローン
です。
どちらも
借金
であることに変わりありませんが、
両者の違いはこのようになっています。
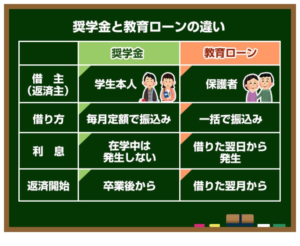
最大の違いは
- 奨学金は「子ども」の借金
- 教育ローンは「保護者」の借金
ということです。
奨学金を借りた学生は卒業後から、
教育ローンを組んだ保護者は借りた翌月から、
借金を返済していくことになります。
それでは、
奨学金を受給している
日本の学生の割合はどれくらいでしょうか?
こちらをご覧ください。
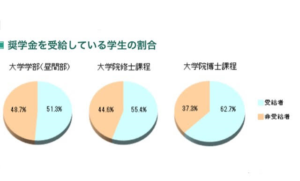
(※日本学生支援機構「学生生活調査」H26年度)
大学学部 51.3%
大学院修士課程 55.4%
大学院博士課程 62.7%
半数以上の大学生が、数百万円の借金を
社会人になってから返済していくことになる
これが、
先進国の中でも特に
家計における
教育費の負担が重い国・日本の現状です。
しかも、
日本の学生の
奨学金制度利用率は年々増え続けています。
これは
必要な時期までに必要な額の
子どもの教育費を
準備できない家庭が増え続けている
ということ。
そのしわ寄せは
子どもたちに行くことになります。
奨学金は卒業してから返していくもの。
しかし、
非正規雇用で働く人の割合が増えている日本では、
「返したくても返せない」
経済的に返済が困難になる人が増えています。
奨学金が今や社会問題となっている事実は、
以下の数字に表れています。
- 奨学金の平均借入額・・・288万円
- 返済滞納者・・・約33万人
- 滞納額・・・880億円
(日本学生支援機構)
奨学金が返せなくなった場合、
どうなるのでしょうか。
奨学金の返済を滞納すると
延滞金が発生する
ほか、
滞納が3ヶ月続くと
「個人信用情報機関」
(いわゆるブラックリスト)に登録され、
・住宅ローン、自動車ローンが組めなくなる
・一定期間はクレジットカードが作れなくなる
などといった問題が出てきます。
こうなってしまうと、
奨学金の負担が、
将来の結婚や出産など
ライフプラン全体に
悪影響を及ぼすことにもなりかねません。
過半数の学生が利用しているからと言って、
奨学金の利用を気軽に考えてしまうのは
あまりにも危険なことです。
子どもにかかるお金。
基本的には
奨学金や教育ローンに頼らないこと。
そのためにも、
お子さんが生まれた時から
(もっと言うと生まれる前から、)
早め早めに準備を始めましょう。
・
我が家には、
幼い子どもが2人います。
将来の教育費の準備は
当然ながら始めています。
しかしその一方で、
高いお金をかけて教育を受けることが
子どもにとって幸せなことだとは限らない
とも考えています。
子どもたちには、
自分の個性を輝かせ、
社会に貢献できる人になってほしい。
幼い今は、
- 自分は何が好きで何が得意なのか
- どんな風に人を喜ばせると自分も嬉しいのか
それをじっくりと見極めるために、
様々な世代・国籍・価値観の人と関わりを持ち
色んな経験をしてもらいたい
というのが私たち夫婦の願いです。
そうは言っても、
子どもたちが
進学や留学を希望した場合の準備も万全に。
資産構築の個別相談では、
教育費や老後費といった
将来必要になるお金を準備する
有効な手段について、
グローバルな視点から
お伝えしています。
・ ・ ・ ・ ・ ・ ・
オンラインマネー相談受付中
・ ・ ・ ・ ・ ・ ・
将来、いくらのお金が必要?
お金の貯め方・使い方、今のままで大丈夫?
そんな不安を抱えているあなたへ
・
・
「将来に向けて、資金が足りない。
このままではいけない。
お金の勉強をしたい。」
・
「投資に興味がある。
お金を貯めておくだけは
もったいないと思っている。」
・
「お金のことをよく知らない自分が
子どもにどうやって
教えてあげれば良いのだろう…。」
・
・
日本の学校では
お金のことを教えてくれません。
将来に向けてどのように
お金の準備をして行けば良いのか?
お金の教育を受けないまま
大人になった私たちが、
分からないのは当然なのです。
香港の平均年収は260万なのに
60歳以上の6人に1人が
1億の資産を築いています。
日本は平均年収400万なのに
1億以上の資産を築いている人は
50人に1人。
この差はお金に働いてもらっているかどうか。
情報の差、教育の差です。
金融先進国の
海外の情報を聞いて取り入れてみると、
日本の枠にとらわれているのは
本当にもったいないということが
分かるでしょう。
目先の利益にとらわれず、
中長期的にコツコツと
資産構築している人と
そうでない人の未来は雲泥の差です。
・
「将来のお金の準備をしたいけど
何から始めたら良いのか分かりません。」
・
「まいちゃんさんがやっている
とても気になります。」
・
「〇〇〇という投資について、
まいちゃんさんから見てどうでしょうか。
率直なご意見を教えて下さい。」
・
「こちらの記事で、
オリンピックあたりがXデー?
という文章を読んで、
うわー行動しなきゃ。と思いお便りしました。」
・
「お金を管理できるようになりたいです。
まいちゃんさんがブログで伝えていらっしゃる
メッセージがとても好きで、
まいちゃんさんに資産運用のご相談を
させて頂きたいです。」
↑ ↑ ↑
このブログの読者の皆様から
このようなメッセージを頂いています。
あなたも、
✔お金に関して気になること
✔記事へのご感想、応援メッセージ、ご質問
などがありましたら
お気軽にメッセージくださいね。
↓こちらから
◆お問合せ後の流れについて
→こちら
◆迷っているあなたへ。
海外投資は不安ですか?
自分を信じ、
理想の未来を信じて
行動できる人だけ、
お問合せ下さい。
→こちら
◆資産構築している人は
「今」と「未来」の
両方を大切にしています
→こちら
◆「これからが楽しみです!」
資産構築をスタートした方々の声
→こちら
最後までお読みいただき
ありがとうございました。